又是一年双十一。过去三年里,此类购物节的宣传中时常出现一个词——“国补”。“国补”的正式名称是“国家消费品以旧换新与购新补贴”,最早出自 2024 年由国务院、商务部及 14 个部门先后发布的两个政策文件,即《推动大规模设备更新和消费品以旧换新行动方案》《关于加力支持大规模设备更新和消费品以旧换新的若干措施》。
根据发改委、财政部等部门的数据,截至今年 9 月,中央政府先后投入了 1500 亿、3000 亿、2500 亿的“国补”资金,号称带动了超过 1.3 万亿、超过 2.6 万亿与超过 2 万亿的销售额。
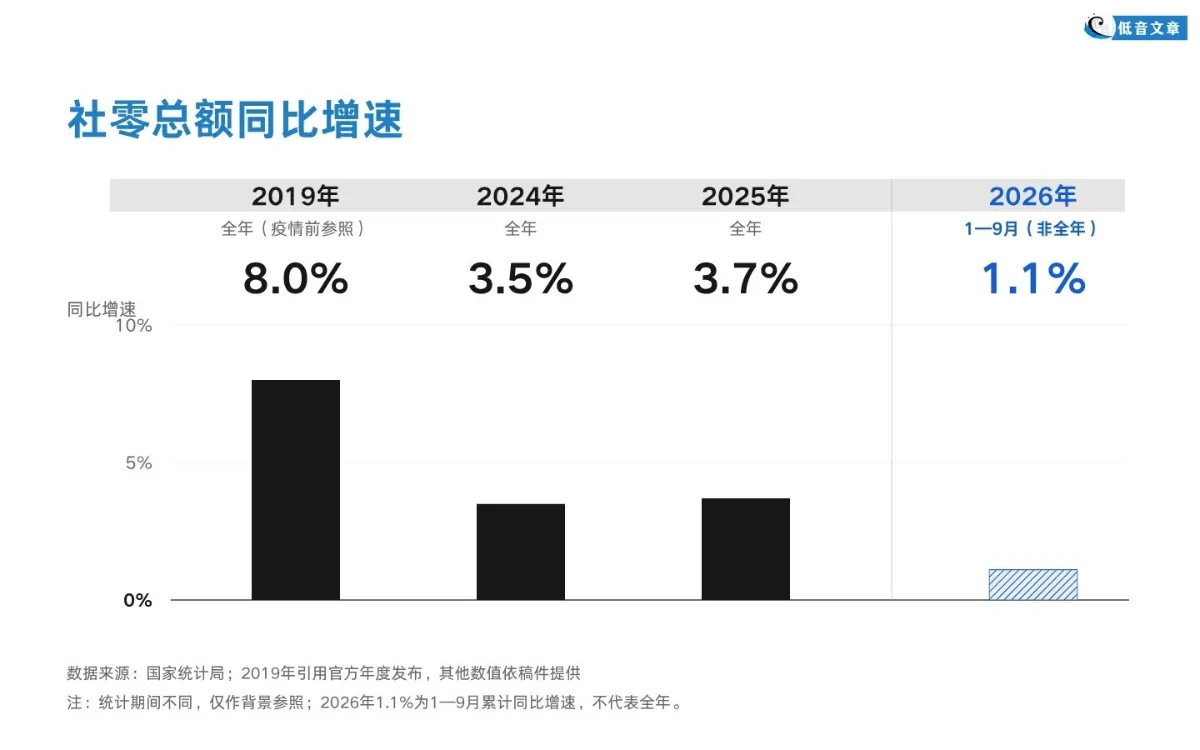
与政府声称的政策效果不同的是,中国消费的基本面却仍在承压。国家统计局数据显示,2026 年 1—9 月,社会消费品零售总额为 370001 亿元,同比增长仅为 1.1%。按照此趋势,2026 年全年增速预计不仅会低于 2024、2025 年全年的 3.5% 与 3.7%,更远不及疫情前的 8% 到 10% 左右的增速。
今天的中国普通人还愿意消费吗?“国补”究竟有没有成功刺激消费?它对普通人的消费带来了怎样的影响?本文将从数据层面一一进行剖析。
中国人消费到底怎么样?——从购物节看消费
自从双十一在 2009 年诞生以来,中国的网络购物交易规模从 2630 亿元增长到了 2025 年的超 13 万亿元,从约占当年社会消费品零售总额的 1.98% 增长到 26.1%。中国人在购物节时的表现,也已然成为衡量消费的风向标。
起初,包括淘宝、京东在内的电商平台往往会在购物节结束后发布“战报”,其中最受瞩目的则是 GMV(商品销售总额)数据。但在 2021 年前后开始,中国各大电商平台已经不再公布购物节的销售总额数据。
根据被广泛引用的第三方平台星图数据的报告,2023—2025 年双十一的 GMV 分别约为 1.14 万亿元、1.44 万亿元、1.70 万亿元,增速分别为 2.08%、26.6%、14.2%。但到了 2026 年,GMV 为约 1.78 万亿元人民币,同比增速仅为 4.8%。
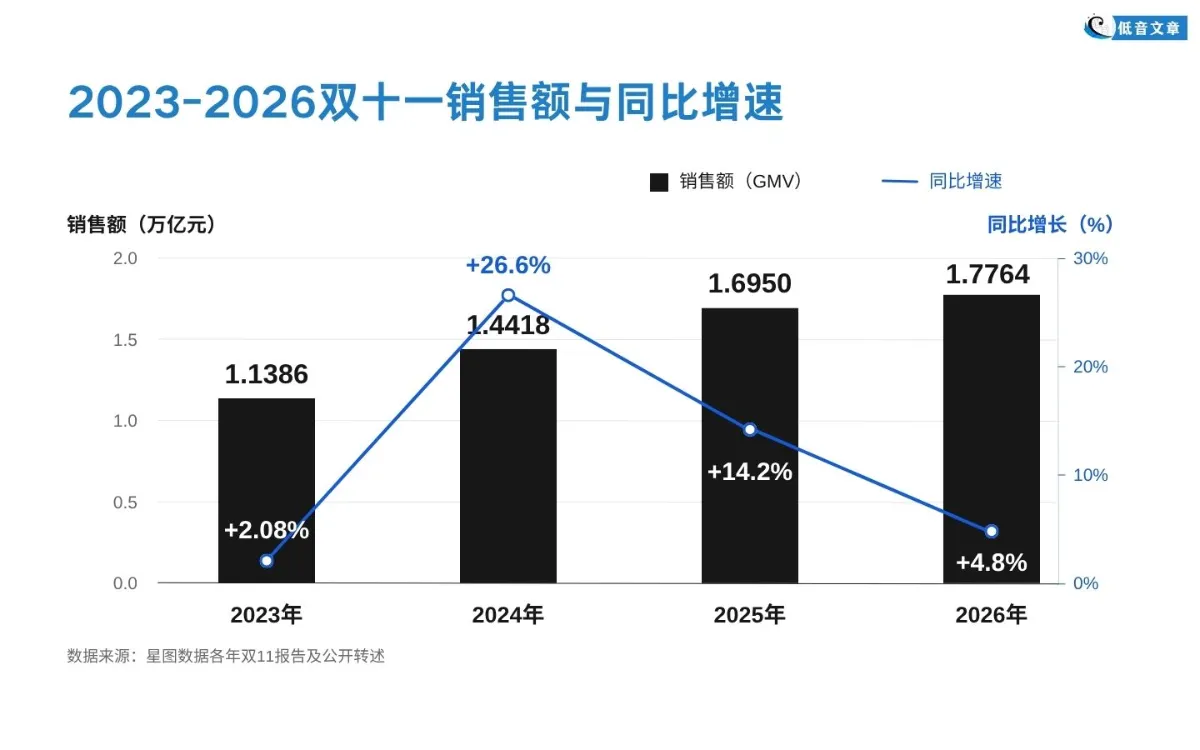
就双十一的表现来看,中国人的消费情况在 2024 年开始反弹,今年却又出现了回落的趋势。
同样的趋势,从快递业务量上也可能一窥端倪。国家邮政局每月都会统计全国各大快递企业的快递业务数据。翻看全年数据,每年 618 所在的 5 月、6 月,双十一所在的 10 月、11 月,都是快递业务量的高峰期。快递业务量的变化,也成了衡量购物节消费表现的一个维度。
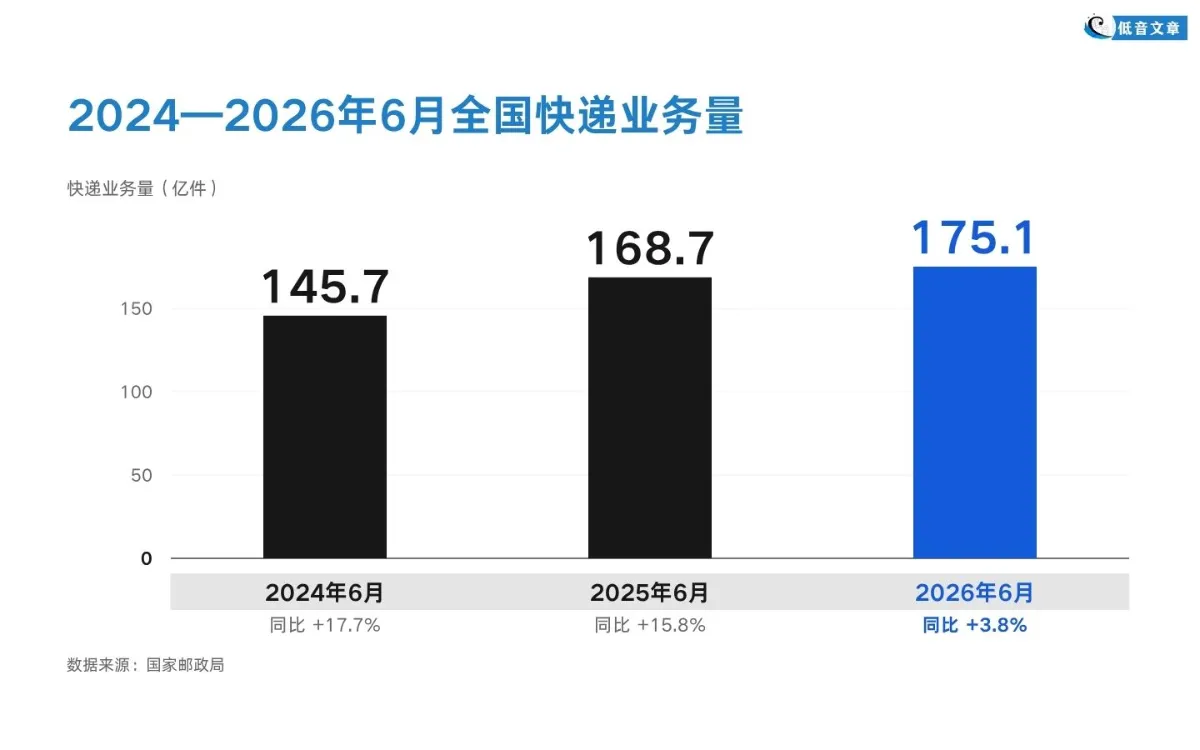
由于 11 月还未结束,我们以 618 购物节所在的 6 月为例,整理了 2024—2026 年的 6 月全国快递业务量的变化:
2024 年 6 月,全国快递业务量为 145.7 亿件,增速为 17.7%;2025 年 6 月,全国快递业务量为 168.7 亿件,增速为 15.8%;2026 年 6 月,全国快递业务量为 175.1 亿件,增速为 3.8%。可以看到,6 月的同比增速从前两年 15% 以上的增速,骤降超过 10 个百分点。
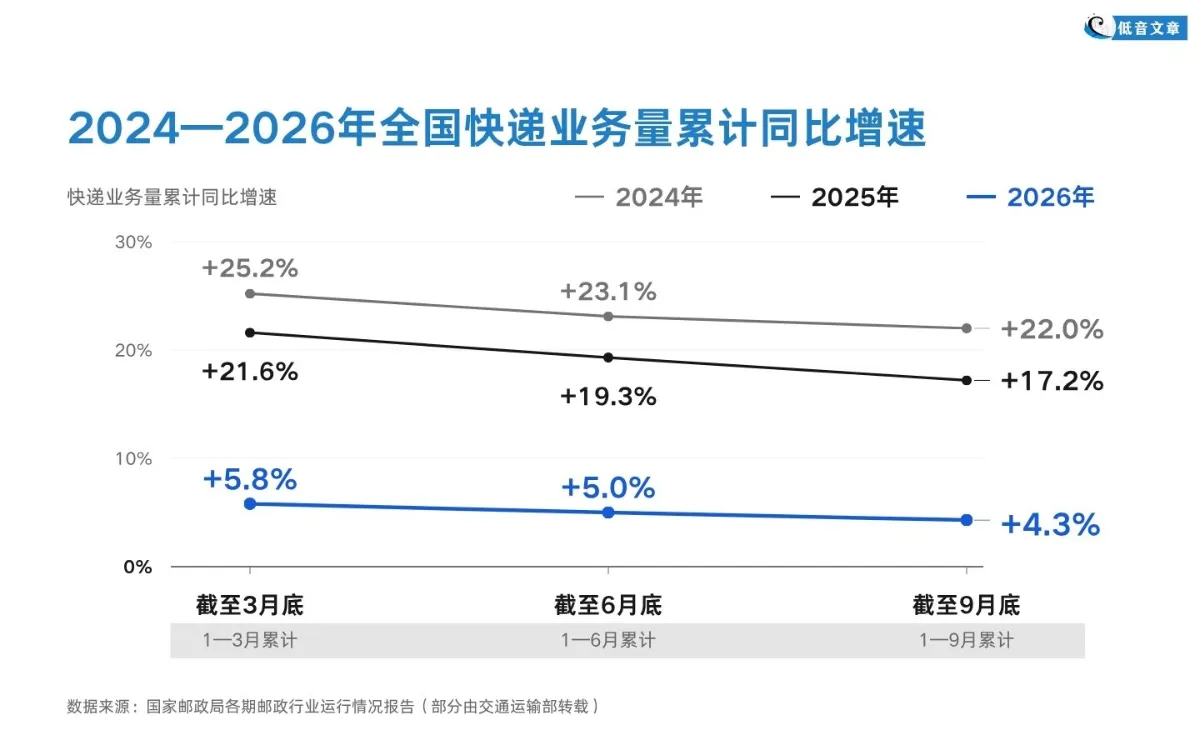
快递业务量增速的放缓也不仅发生在 6 月。如果再看累计的业务量,我们以前三季度作为基准:2024 年前三季度快递业务量为 1237.7 亿件,增速高达 22%;2025 年前三季度为 1450.8 亿件,增速略降至 17.2%;到了今年 1—9 月,快递业务量为 1513.0 亿件,增速仅为 4.3%。
为了刺激消费,中国政府出台了国补政策,但国补可能带来消费潜力透支,反而让消费继续承压。
今年 6 月,国家统计局公布的 5 月社会消费品零售总额同比下降 0.6%,是 2022 年底以来增速首次由正转负。发言人就曾回应:“主要还是由于去年同期基数比较高,因为大规模以旧换新政策实施,还有‘6・18’对去年基数影响比较大。”
东吴证券首席经济学家芦哲就在一篇文章中指出:“商品补贴带来的需求增长如同潮汐,快速上涨、快速减退,存在透支未来的风险。”
透支消费力的国补
想要了解国补对消费潜力的透支,我们可以看国补针对的消费品具体数据。
2024 年公布的文件中明确国补针对汽车、家电、家装消费品;2025 年则在家电品类原本的 8 个(冰箱、洗衣机、电视、空调、电脑、热水器、家用灶具、吸油烟机)之外,又新增了微波炉、净水器、洗碗机、电饭煲等 4 类;同时又将手机、平板电脑、智能手表(手环)3 类数码产品纳入。2026 年,12 类家电产品又减至 6 类,仅剩冰箱、洗衣机、电视、空调、电脑、热水器。
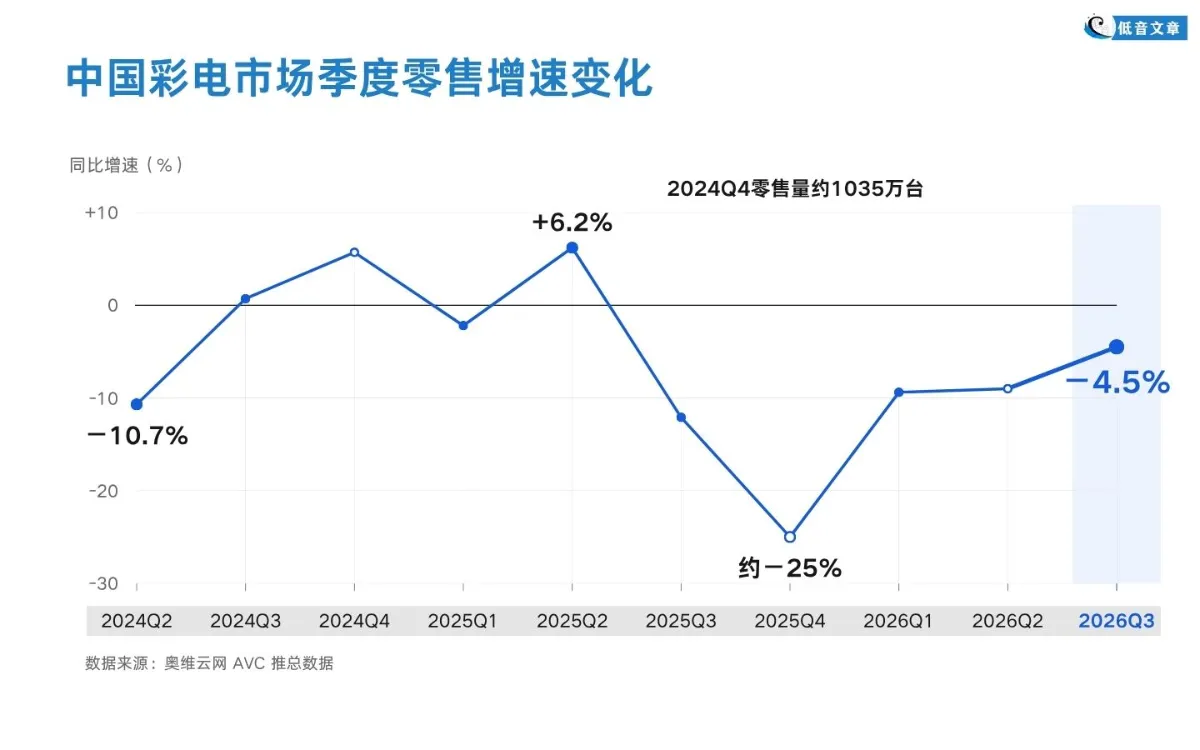
以一直包含在国补品类中的电视为例,根据奥维云网数据,国补正式开始前的 2024 年第二季度,中国彩电市场的零售量还只有 645 万台,同比下跌达 10.7%,却在之后两个季度实现了连续上涨,第四季度更是卖出超过 1000 万台。但在此之后,电视市场便再度回归萎靡了。 1
国补的品类几乎无一例外,都属于耐用消费品,往往使用周期长、单价高,消费者并不会高频购买。这也意味着,一时刺激带来的销量暴涨,可能是在透支未来的消费潜力。前文提到的经济学家芦哲就指出,“以旧换新”政策在补贴后 1.5~2.5 年出现消费透支,“家电下乡”则在补贴的第四年出现透支。
而这一次,国补仍在继续,透支的影响已经出现了。
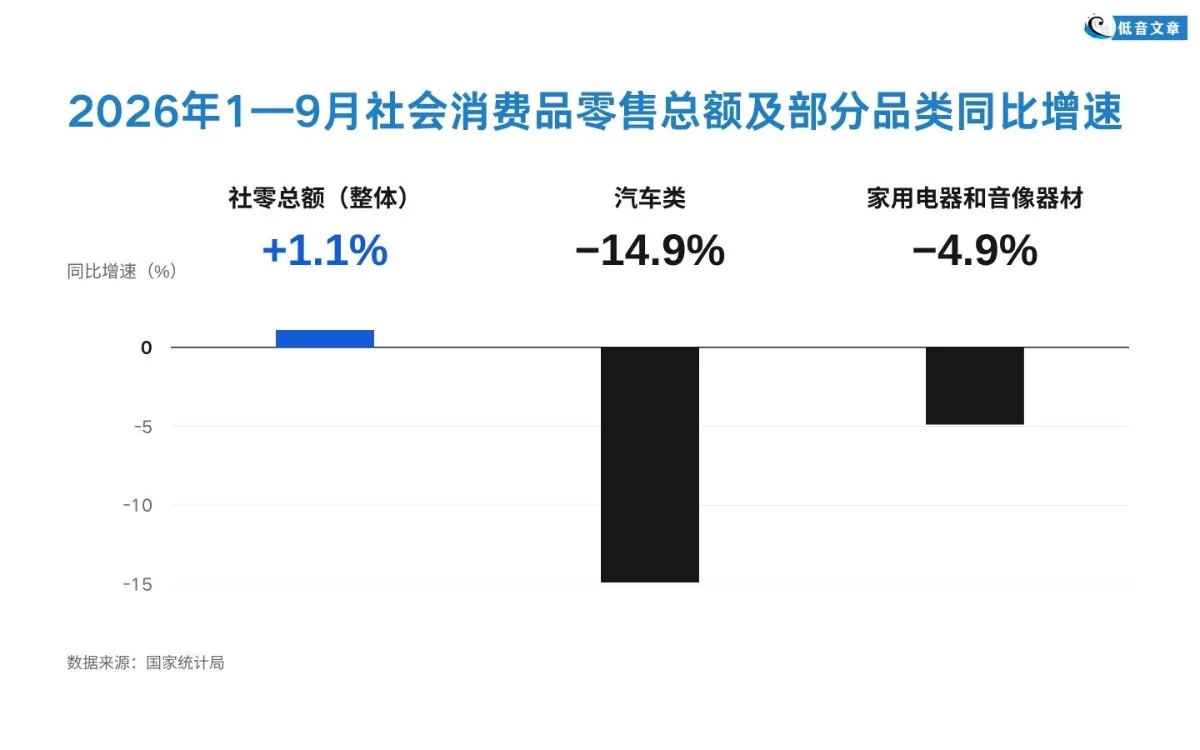
今年 1—9 月的社会消费品零售总额仅有 1.1% 的增速,翻看详细的数据会发现,涉及国补的汽车类下降了 14.9%,家用电器和音像器材下降了 4.9%。
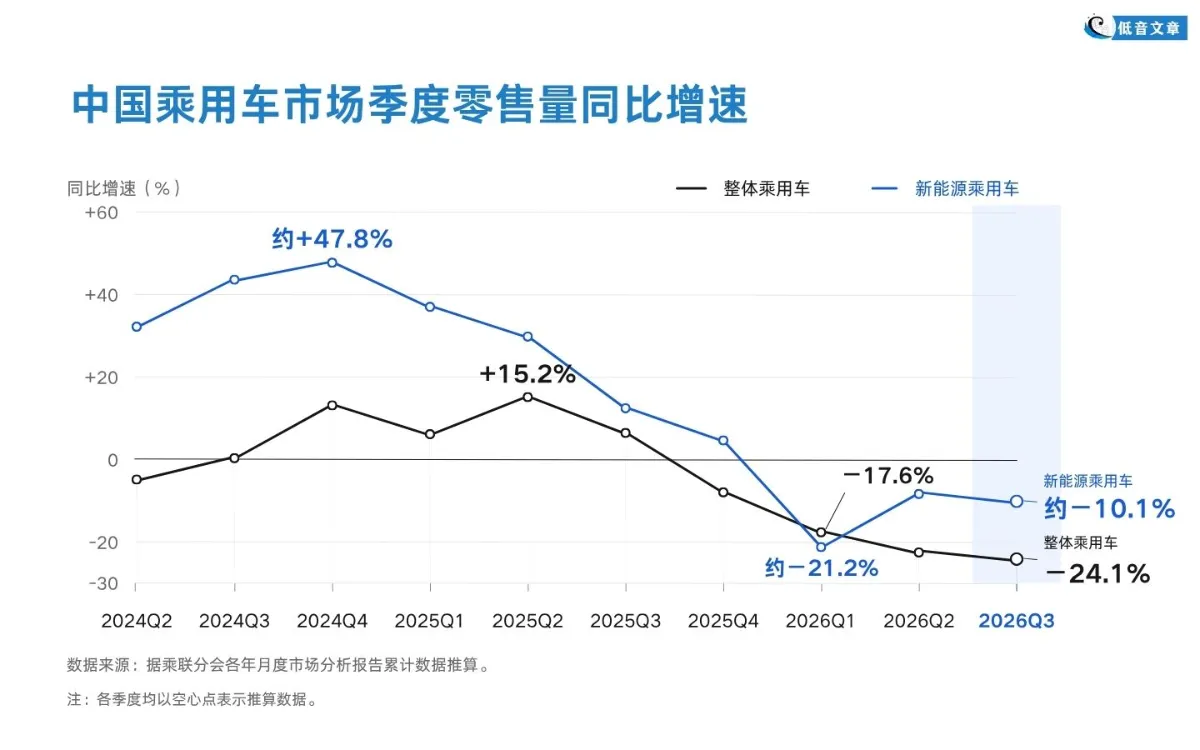
具体来看,汽车行业也与电视行业出现了类似的情况。根据乘联会数据,中国乘用车市场在国补推出之初的 2024 年四季度零售量高达 732 万辆,但在之后便出现增速下滑的颓势。尤其是来到 2026 年,今年 1—9 月乘用车累计零售 1333.4 万辆,同比下降达 21.7%,其中新能源车累计零售 775.8 万辆,同比下降达 12.5%。另外,据《经济观察报》报道,其梳理的 17 家新能源车企中,仅有一家车企的年度目标完成率达标(即完成 75% 以上)。 2
家电方面,根据奥维云网数据,今年 1—9 月中国家电大盘(不含 3C)零售额 6041 亿元,同比下降 10.0%,其中一季度 -6.0%、二季度 -12.4%、三季度 -10.1%。这一数据,在 2025 年是同比 2024 年下降 4.3%。
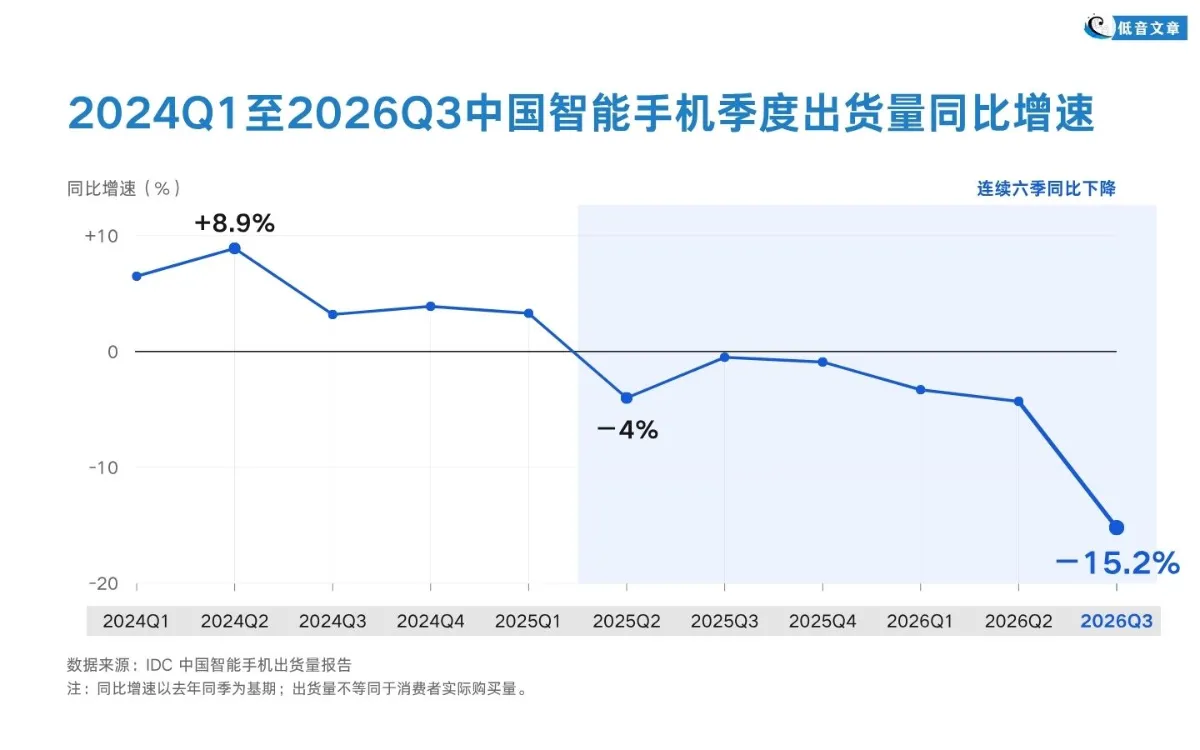
手机行业也同样不好过。根据研究机构 IDC 的报告,中国智能手机出货量从 2025 年第二季度开始,出现了连续 6 个季度的同比下滑,其中今年三季度更是同比下降了高达 15.2%。如果直接将今年三季度的数据与 2024 年三季度做对比,则分别是 5806 万台和 6878 万台,足足少了超过 1000 万台。 3
本文对国补数据层面的分析至此告一段落。数据不会说谎,它证实了外界对补贴政策一直以来的担忧:在低消费欲望的现实面前,国补不会创造新的需求,而只是在透支未来的需求。国补带来的刺激会让数据出现短期上升,下滑却必然到来。
毕竟,假如客观现实是越来越多人难就业、不婚、不生、不买房,消费从何而来?
收入不稳定的人消费容易止步于最基本的生理需求。不婚的人以前不会买手表、自行车、收音机或者冰箱、彩电、洗衣机,今天不会买车子和房子。最后一代的人,不会买奶粉、尿布、早教机。至于房子,这本身就是很多中国人一生中最大的一笔消费,但很多人已无力消费、也不愿消费。
数据来源:国家统计局、国家邮政局、星图数据、奥维云网、乘联会、IDC
从 2024 年第二季度到 2026 年第三季度,中国彩电市场的零售量分别是 645 万台、约 700 万台、约 1035 万台、691 万台、约 684 万台、615 万台、约 773 万台、626 万台、约 623 万台和 587.6 万台;同比增速分别是 -10.7%、+0.7%、约 +5.7%、-2.2%、+6.2%、-12.1%、约 -25%、-9.4%、约 -9% 和 -4.5%。(数据来源:奥维云网 AVC 推总数据,部分季度据其半年及全年数据推算。) ↩︎
从 2024 年第二季度到 2026 年第三季度,中国乘用车市场的零售量分别是 501.2 万辆、573.3 万辆、732.0 万辆、512.7 万辆、577.4 万辆、610.4 万辆、673.9 万辆、422.6 万辆、447.5 万辆和 463.3 万辆,同比增速分别是 -4.8%、+0.4%、+13.2%、+6.2%、+15.2%、+6.5%、-7.9%、-17.6%、-22.5% 和 -24.1%;其中新能源乘用车零售量分别是 233.7 万辆、302.1 万辆、376.7 万辆、242.0 万辆、304.8 万辆、339.8 万辆、394.3 万辆、190.8 万辆、279.6 万辆和 305.4 万辆,同比增速分别约为 +32.3%、+43.7%、+47.8%、+37.1%、+30.4%、+12.5%、+4.7%、-21.2%、-8.3% 和 -10.1%。(数据来源:乘联会月度市场分析报告;除各年一季度外,单季数据据其累计数据推算。) ↩︎
从 2024 年第一季度到 2026 年第三季度,中国智能手机季度出货量分别是 6926 万台、7158 万台、6878 万台、7643 万台、7160 万台、6898 万台、6846 万台、7564 万台、6904 万台、6601 万台和 5806 万台,同比增速分别是 +6.5%、+8.9%、+3.2%、+3.9%、+3.3%、-4.0%、-0.5%、-0.9%、-3.3%、-4.3% 和 -15.2%。(数据来源:出货量、增速均为 IDC 季度报告原始数字。) ↩︎


